Domain jdsf.de kaufen?
Wir ziehen mit dem Projekt
jdsf.de um.
Sind Sie am Kauf der Domain
jdsf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jdsf.de kaufen?
Wie viele Liter können in einen Auffangbeutel maximal eingefüllt werden? Sind Auffangbeutel wiederverwendbar?
Ein Auffangbeutel kann je nach Größe zwischen 500 ml und 2000 ml Flüssigkeit aufnehmen. Einige Auffangbeutel sind wiederverwendbar, während andere für den Einmalgebrauch bestimmt sind. Es ist wichtig, die Herstellerhinweise zu beachten, um sicherzustellen, dass der Auffangbeutel ordnungsgemäß verwendet wird. **
Was zählt zum Stammkapital einer GmbH?
Was zählt zum Stammkapital einer GmbH? Das Stammkapital einer GmbH setzt sich aus den Einlagen der Gesellschafter zusammen, die bei der Gründung der Gesellschaft eingezahlt werden. Es dient als finanzielle Basis für die Geschäftstätigkeit und Haftung der GmbH. Das Stammkapital muss mindestens 25.000 Euro betragen und kann in Form von Bargeld oder Sachwerten eingebracht werden. Es ist im Handelsregister einzutragen und kann im Laufe der Geschäftstätigkeit der GmbH nicht ohne weiteres verändert werden. **
Ähnliche Suchbegriffe für Axisis-GmbH-AUFFANGBEUTEL-zum
Top-Angebote
Produkte zum Begriff Axisis-GmbH-AUFFANGBEUTEL-zum:
-
Klein, Hartmut: Praxishandbuch der GmbHPraxishandbuch der GmbH , Die gesellschafts- und steuerrechtlichen Besonderheiten der GmbH - praxisbezogen dargestellt Dieses Werk stellt die GmbH mit all ihren Besonderheiten praxisnah dar. Es gliedert sich übersichtlich in einen gesellschaftsrechtlichen und einen steuerrechtlichen Teil. Im gesellschaftsrechtlichen Teil erfahren Sie alles Wesentliche über die relevanten Aspekte einer GmbH - von der Gründung über die Stammeinlage, Organe und Mitgliedschaft bis zur Beendigung. Beispiele und Formulierungshilfen helfen Ihnen, die für Ihre Mandanten beste Gestaltung hinsichtlich ihrer GmbH zu realisieren. Schwerpunktthema im steuerrechtlichen Teil ist die Darstellung des Körperschaftsteuerrechts. Ausführliche Erläuterungen zu praxisrelevanten Themen wie der verdeckten Gewinnausschüttung oder zu Gewerbesteuer und Umsatzsteuer helfen Ihnen, Gestaltungsmöglichkeiten optimal auszuschöpfen. Weitere Themen dieses Teils sind u.a.: - steuerliche Folgen bei der Gründung, - Fragen im Zusammenhang mit Aufsichtsratsbezügen, zur Organschaft, zum Steuerabzugsverfahren, zur Besteuerung der Gesellschafter, - Haftungsfragen und die - Besteuerung der GmbH in der Liquidation. Die 5. Auflage wurde um einen dritten Teil mit Fällen aus der Praxis erweitert. Die Online-Version enthält überdies einen Anhang mit Vertragsmustern. Rechtsstand ist der 31.12.2024 Inhaltsverzeichnis: ¿1. Teil: Gesellschaftsrecht der GmbH 1. Abschnitt: Einführung A. Wesen der Gesellschaften B. Die verschiedenen Gesellschaftsformen C. Überblick der Rechtsänderungen des GmbHG D. Wesensmerkmale der GmbH, Zweckmäßigkeit der Gesellschaftsform E. Besonderheiten der Unternehmergesellschaft (haftungsbeschränkt) 2. Abschnitt: Errichtung der GmbH A. Errichtung der GmbH B. Haftungsfragen im Zusammenhang mit der Gründung C. Umwandlungen 3. Abschnitt: Stammeinlage, Geschäftsanteil und und Stammkapital A. Begriffsbestimmung B. Die Leistung der Einlage auf das Stammkapital (Stammeinlage) C. Das Stammkaptial und seine Erhaltung D. Gesellschafterdarlehen und gleichgestellte Forderungen E. Kapitalerhöhung, Kapitalherabsetzung F. Nachschusspflicht 4. Abschnitt: Mitgliedschaft und Geschäftsanteil A. Die Gesellschafterstellung B. GmbH-Gechäftsanteil im Rechtsverkehr (Gesellschafterwechsel) C. Einziehung des Geschätsanteils D. Ausschließung und Austritt eines Gesellschafters 5. Abschnitt: Die Organe der GmbH¿ A. Die Gesellschafterversammlung B. Der Geschäftsführer C. Haftungsfragen D. Aufsichtsrat und Beirat der GmbH 6. Abschnitt: Der Jahresabschluss, Gewinn und Verlust A. Buchführung und Inventar B. Der Jahresabschluss C. Gewinn und Verlust 7. Abschnitt: Die Beendigung der GmbH A. Allgemeines B. Rechtsfolgen der Auflösung 2. Teil: Steuerrecht der GmbH 1. Abschnitt: Einführung A. Wahl der Gesellschaftsform B. Grundlegende Systemunterschiede in der Besteuerung der einzelnen Gesellschaftsformen C. Grundzüge der Besteuerung des Einkommnes bei der GmbH und ihren Gesellschaftern 2. Abschnitt: Steuerliche Folgen bei der Gründung einer GmbH A. Verkehrssteuerliche Folgen bei der Gründung B. Ertragsteuern C. Auzfnahme der Geschäftstätigkeit vor Entsteheung der GmbH 3. Abschnitt: Die laufende Besteuerung der GmbH A. Körperschaftsteuer B. Die Organschaft C. Gewerbesteuer D. Umsatzsteuer 4. Abschnitt: Kapitalerhöhung - Kapitalherabsetzung A. Allgemeines B. Kapitalerhöhung gegen Einlagen C. Kapitalerhöhung aus Gesellschaftsmitteln D. Kapitalherabsetzung 5. Abschnitt: Die Besteuerung auf der Ebene der der Gesellschafter (Teileinkünfteverfahren, Abgeltungsteuer) A. Grundlegende Prizipien unter der Ägide des Teileinkünfteverfahrens B. Dividenden (Beteiligungserträge) C. Veräußerung oder Entnahme von GmbH-Anteilen D. Beteiligungen im Beriebsvermögen 6. Abschnitt: Die Besteuerung der GmbH in der Liquidation A. Körperschaftsteuer B. Gewerbesteuerpflicht C. Besteuerung auf der Ebene der Gesellschafter D. Verlegung der Geschäftsleitung ins Ausland 3. Teil A. Angestellter Geschäftsführer (Arbeitsrecht) B. Geschäftsführervergütung - nach OLG Brandenburg, Urteil v. 24.1.2024 C. Schwerpunkt verdeckte Gewinnausschüttung beim Gesellschafter-Geschäftsführer D. Einziehung von Gesellschafteranteilen E. Tod des Alleingesellschafters und einzigen Geschäftsführers/führungslose GmbH F. Der Tod eines GmbH-Gesellschafters , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20241015, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Gesellschaftsrechtliche Unternehmenspraxis##, Autoren: Klein, Hartmut~Müller, Thomas~Arens, Stephan~Bietmann, Andreas~Engel, Alexander, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 1300, Keyword: laufende Besteuerung; Kapitalerhöhung; Kapitalherabsetzung; Gesellschafterbesteuerung; Besteuerung; Gesellschafter; Liquidation; Handbuch; Gründung; Gesellschaftsrecht; Errichtung; Stammeinlage; Stammkapital; Mitgliedschaft; Geschäftsanteil; Organe; Jahresabschluss; Gewinn und Verlust; Beendigung; Geschäftsführer; Gesellschafter-Fremdfinanzierung; Unternehmergesellschaft; Ein-Mann-GmbH; Kapitalgesellschaft, Fachschema: Deutschland~Gesellschaftsrecht~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Gesellschaftsrecht, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 1300 Blätter, Länge: 240, Breite: 168, Höhe: 48, Gewicht: 1560, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067439001 V14550-978-3-482-569- B0000067439002 V14550-978-3-482-569-2,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Axisis GmbH Wärmepflaster 12373491Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Wärmepflaster : Hülle: Vlies Inhalt: Eisenpulver, Wasser, Aktivkohle, Holzmehl, SalzGegenanzeigenBei bekannter Überempfindlichkeit gegen einzelne Inhaltsstoffe sollte Wärmepflaster nicht angewendet werden. Wärmepflaster können in Ihrer Versandapotheke apodiscounter erworben werden.3,86 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Was gehört zum Stammkapital einer GmbH?
Zum Stammkapital einer GmbH gehören die Einlagen der Gesellschafter, die bei der Gründung der GmbH eingezahlt werden. Diese Einlagen dienen als finanzielle Basis für das Unternehmen und sind in der Satzung der GmbH festgelegt. Das Stammkapital muss mindestens 25.000 Euro betragen und kann in Form von Bargeld oder Sachwerten eingebracht werden. Es dient dazu, die Gläubiger der GmbH im Falle einer Insolvenz abzusichern und stellt somit eine wichtige Haftungsgrundlage dar. Darüber hinaus kann das Stammkapital im Laufe der Geschäftstätigkeit der GmbH auch erhöht oder herabgesetzt werden. **
-
Was zählt zum Eigenkapital einer GmbH?
Zum Eigenkapital einer GmbH zählen die Einlagen der Gesellschafter, also das von diesen eingebrachte Kapital. Darüber hinaus gehören auch Gewinnrücklagen, die aus den erwirtschafteten Gewinnen gebildet wurden, zum Eigenkapital. Ebenso zählen Rücklagen für eigene Anteile, die bei einem Rückkauf von Gesellschafteranteilen gebildet werden, zum Eigenkapital. Zudem können auch andere Kapitalrücklagen, wie zum Beispiel Umwandlungsrücklagen oder Kapitaleinlagen, zum Eigenkapital einer GmbH zählen. Insgesamt dient das Eigenkapital als wichtige finanzielle Basis für die GmbH und trägt zur Stabilität und Bonität des Unternehmens bei. **
-
Ist eine GmbH immer zum Vorsteuerabzug berechtigt?
Ist eine GmbH immer zum Vorsteuerabzug berechtigt? Nein, eine GmbH ist nicht automatisch immer zum Vorsteuerabzug berechtigt. Die Voraussetzung für den Vorsteuerabzug ist, dass die GmbH als Unternehmer im Sinne des Umsatzsteuergesetzes handelt und somit steuerpflichtige Umsätze tätigt. Zudem müssen die Eingangsleistungen, für die die Vorsteuer geltend gemacht werden soll, auch tatsächlich für das Unternehmen verwendet werden. Es ist wichtig, dass die GmbH alle gesetzlichen Vorgaben für den Vorsteuerabzug einhält, um keine steuerlichen Probleme zu bekommen. In Zweifelsfällen sollte die GmbH sich an einen Steuerberater oder die zuständige Finanzbehörde wenden, um sicherzustellen, dass der Vorsteuerabzug korrekt erfolgt. **
-
Wozu dienen Auffangbeutel und wie werden sie verwendet?
Auffangbeutel dienen dazu, Flüssigkeiten oder Abfälle aufzufangen und zu entsorgen. Sie werden unterhalb von Ablaufstellen wie Waschbecken oder Toiletten angebracht, um auslaufende Flüssigkeiten aufzufangen. Nach Gebrauch werden die Auffangbeutel entsorgt und durch neue ersetzt. **
Wie schnell liefert die DSV Road GmbH?
Die Liefergeschwindigkeit der DSV Road GmbH hängt von verschiedenen Faktoren ab, wie zum Beispiel der Entfernung zwischen Absender und Empfänger, dem gewählten Servicelevel und den aktuellen Transportbedingungen. In der Regel bietet DSV Road jedoch schnelle und zuverlässige Lieferungen an. Es ist am besten, direkt mit DSV Road Kontakt aufzunehmen, um spezifische Informationen zu erhalten. **
Wie schnell kann man eine GmbH auflösen?
Die Auflösung einer GmbH kann je nach den Umständen und dem Verfahren unterschiedlich lange dauern. In der Regel kann die Auflösung einer GmbH mehrere Monate bis zu einem Jahr in Anspruch nehmen. Dies hängt von verschiedenen Faktoren ab, wie z.B. der Zustimmung der Gesellschafter, der Abwicklung von Verträgen und Verbindlichkeiten sowie der Eintragung der Auflösung im Handelsregister. Es ist wichtig, dass alle gesetzlichen Vorgaben und Formalitäten eingehalten werden, um eine reibungslose Auflösung der GmbH zu gewährleisten. Es empfiehlt sich daher, sich frühzeitig rechtlichen Rat einzuholen und einen erfahrenen Fachmann hinzuzuziehen, um den Prozess effizient und korrekt abzuwickeln. **
Top-Angebote
Produkte zum Begriff Axisis-GmbH-AUFFANGBEUTEL-zum:
-
Klein, Hartmut: Praxishandbuch der GmbHPraxishandbuch der GmbH , Die gesellschafts- und steuerrechtlichen Besonderheiten der GmbH - praxisbezogen dargestellt Dieses Werk stellt die GmbH mit all ihren Besonderheiten praxisnah dar. Es gliedert sich übersichtlich in einen gesellschaftsrechtlichen und einen steuerrechtlichen Teil. Im gesellschaftsrechtlichen Teil erfahren Sie alles Wesentliche über die relevanten Aspekte einer GmbH - von der Gründung über die Stammeinlage, Organe und Mitgliedschaft bis zur Beendigung. Beispiele und Formulierungshilfen helfen Ihnen, die für Ihre Mandanten beste Gestaltung hinsichtlich ihrer GmbH zu realisieren. Schwerpunktthema im steuerrechtlichen Teil ist die Darstellung des Körperschaftsteuerrechts. Ausführliche Erläuterungen zu praxisrelevanten Themen wie der verdeckten Gewinnausschüttung oder zu Gewerbesteuer und Umsatzsteuer helfen Ihnen, Gestaltungsmöglichkeiten optimal auszuschöpfen. Weitere Themen dieses Teils sind u.a.: - steuerliche Folgen bei der Gründung, - Fragen im Zusammenhang mit Aufsichtsratsbezügen, zur Organschaft, zum Steuerabzugsverfahren, zur Besteuerung der Gesellschafter, - Haftungsfragen und die - Besteuerung der GmbH in der Liquidation. Die 5. Auflage wurde um einen dritten Teil mit Fällen aus der Praxis erweitert. Die Online-Version enthält überdies einen Anhang mit Vertragsmustern. Rechtsstand ist der 31.12.2024 Inhaltsverzeichnis: ¿1. Teil: Gesellschaftsrecht der GmbH 1. Abschnitt: Einführung A. Wesen der Gesellschaften B. Die verschiedenen Gesellschaftsformen C. Überblick der Rechtsänderungen des GmbHG D. Wesensmerkmale der GmbH, Zweckmäßigkeit der Gesellschaftsform E. Besonderheiten der Unternehmergesellschaft (haftungsbeschränkt) 2. Abschnitt: Errichtung der GmbH A. Errichtung der GmbH B. Haftungsfragen im Zusammenhang mit der Gründung C. Umwandlungen 3. Abschnitt: Stammeinlage, Geschäftsanteil und und Stammkapital A. Begriffsbestimmung B. Die Leistung der Einlage auf das Stammkapital (Stammeinlage) C. Das Stammkaptial und seine Erhaltung D. Gesellschafterdarlehen und gleichgestellte Forderungen E. Kapitalerhöhung, Kapitalherabsetzung F. Nachschusspflicht 4. Abschnitt: Mitgliedschaft und Geschäftsanteil A. Die Gesellschafterstellung B. GmbH-Gechäftsanteil im Rechtsverkehr (Gesellschafterwechsel) C. Einziehung des Geschätsanteils D. Ausschließung und Austritt eines Gesellschafters 5. Abschnitt: Die Organe der GmbH¿ A. Die Gesellschafterversammlung B. Der Geschäftsführer C. Haftungsfragen D. Aufsichtsrat und Beirat der GmbH 6. Abschnitt: Der Jahresabschluss, Gewinn und Verlust A. Buchführung und Inventar B. Der Jahresabschluss C. Gewinn und Verlust 7. Abschnitt: Die Beendigung der GmbH A. Allgemeines B. Rechtsfolgen der Auflösung 2. Teil: Steuerrecht der GmbH 1. Abschnitt: Einführung A. Wahl der Gesellschaftsform B. Grundlegende Systemunterschiede in der Besteuerung der einzelnen Gesellschaftsformen C. Grundzüge der Besteuerung des Einkommnes bei der GmbH und ihren Gesellschaftern 2. Abschnitt: Steuerliche Folgen bei der Gründung einer GmbH A. Verkehrssteuerliche Folgen bei der Gründung B. Ertragsteuern C. Auzfnahme der Geschäftstätigkeit vor Entsteheung der GmbH 3. Abschnitt: Die laufende Besteuerung der GmbH A. Körperschaftsteuer B. Die Organschaft C. Gewerbesteuer D. Umsatzsteuer 4. Abschnitt: Kapitalerhöhung - Kapitalherabsetzung A. Allgemeines B. Kapitalerhöhung gegen Einlagen C. Kapitalerhöhung aus Gesellschaftsmitteln D. Kapitalherabsetzung 5. Abschnitt: Die Besteuerung auf der Ebene der der Gesellschafter (Teileinkünfteverfahren, Abgeltungsteuer) A. Grundlegende Prizipien unter der Ägide des Teileinkünfteverfahrens B. Dividenden (Beteiligungserträge) C. Veräußerung oder Entnahme von GmbH-Anteilen D. Beteiligungen im Beriebsvermögen 6. Abschnitt: Die Besteuerung der GmbH in der Liquidation A. Körperschaftsteuer B. Gewerbesteuerpflicht C. Besteuerung auf der Ebene der Gesellschafter D. Verlegung der Geschäftsleitung ins Ausland 3. Teil A. Angestellter Geschäftsführer (Arbeitsrecht) B. Geschäftsführervergütung - nach OLG Brandenburg, Urteil v. 24.1.2024 C. Schwerpunkt verdeckte Gewinnausschüttung beim Gesellschafter-Geschäftsführer D. Einziehung von Gesellschafteranteilen E. Tod des Alleingesellschafters und einzigen Geschäftsführers/führungslose GmbH F. Der Tod eines GmbH-Gesellschafters , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20241015, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Gesellschaftsrechtliche Unternehmenspraxis##, Autoren: Klein, Hartmut~Müller, Thomas~Arens, Stephan~Bietmann, Andreas~Engel, Alexander, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 1300, Keyword: laufende Besteuerung; Kapitalerhöhung; Kapitalherabsetzung; Gesellschafterbesteuerung; Besteuerung; Gesellschafter; Liquidation; Handbuch; Gründung; Gesellschaftsrecht; Errichtung; Stammeinlage; Stammkapital; Mitgliedschaft; Geschäftsanteil; Organe; Jahresabschluss; Gewinn und Verlust; Beendigung; Geschäftsführer; Gesellschafter-Fremdfinanzierung; Unternehmergesellschaft; Ein-Mann-GmbH; Kapitalgesellschaft, Fachschema: Deutschland~Gesellschaftsrecht~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Gesellschaftsrecht, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 1300 Blätter, Länge: 240, Breite: 168, Höhe: 48, Gewicht: 1560, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067439001 V14550-978-3-482-569- B0000067439002 V14550-978-3-482-569-2,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viele Liter können in einen Auffangbeutel maximal eingefüllt werden? Sind Auffangbeutel wiederverwendbar?
Ein Auffangbeutel kann je nach Größe zwischen 500 ml und 2000 ml Flüssigkeit aufnehmen. Einige Auffangbeutel sind wiederverwendbar, während andere für den Einmalgebrauch bestimmt sind. Es ist wichtig, die Herstellerhinweise zu beachten, um sicherzustellen, dass der Auffangbeutel ordnungsgemäß verwendet wird. **
-
Was zählt zum Stammkapital einer GmbH?
Was zählt zum Stammkapital einer GmbH? Das Stammkapital einer GmbH setzt sich aus den Einlagen der Gesellschafter zusammen, die bei der Gründung der Gesellschaft eingezahlt werden. Es dient als finanzielle Basis für die Geschäftstätigkeit und Haftung der GmbH. Das Stammkapital muss mindestens 25.000 Euro betragen und kann in Form von Bargeld oder Sachwerten eingebracht werden. Es ist im Handelsregister einzutragen und kann im Laufe der Geschäftstätigkeit der GmbH nicht ohne weiteres verändert werden. **
-
Was gehört zum Stammkapital einer GmbH?
Zum Stammkapital einer GmbH gehören die Einlagen der Gesellschafter, die bei der Gründung der GmbH eingezahlt werden. Diese Einlagen dienen als finanzielle Basis für das Unternehmen und sind in der Satzung der GmbH festgelegt. Das Stammkapital muss mindestens 25.000 Euro betragen und kann in Form von Bargeld oder Sachwerten eingebracht werden. Es dient dazu, die Gläubiger der GmbH im Falle einer Insolvenz abzusichern und stellt somit eine wichtige Haftungsgrundlage dar. Darüber hinaus kann das Stammkapital im Laufe der Geschäftstätigkeit der GmbH auch erhöht oder herabgesetzt werden. **
-
Was zählt zum Eigenkapital einer GmbH?
Zum Eigenkapital einer GmbH zählen die Einlagen der Gesellschafter, also das von diesen eingebrachte Kapital. Darüber hinaus gehören auch Gewinnrücklagen, die aus den erwirtschafteten Gewinnen gebildet wurden, zum Eigenkapital. Ebenso zählen Rücklagen für eigene Anteile, die bei einem Rückkauf von Gesellschafteranteilen gebildet werden, zum Eigenkapital. Zudem können auch andere Kapitalrücklagen, wie zum Beispiel Umwandlungsrücklagen oder Kapitaleinlagen, zum Eigenkapital einer GmbH zählen. Insgesamt dient das Eigenkapital als wichtige finanzielle Basis für die GmbH und trägt zur Stabilität und Bonität des Unternehmens bei. **
Ähnliche Suchbegriffe für Axisis-GmbH-AUFFANGBEUTEL-zum
-
Axisis GmbH Wärmepflaster 12373491Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Wärmepflaster : Hülle: Vlies Inhalt: Eisenpulver, Wasser, Aktivkohle, Holzmehl, SalzGegenanzeigenBei bekannter Überempfindlichkeit gegen einzelne Inhaltsstoffe sollte Wärmepflaster nicht angewendet werden. Wärmepflaster können in Ihrer Versandapotheke apodiscounter erworben werden.3,86 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
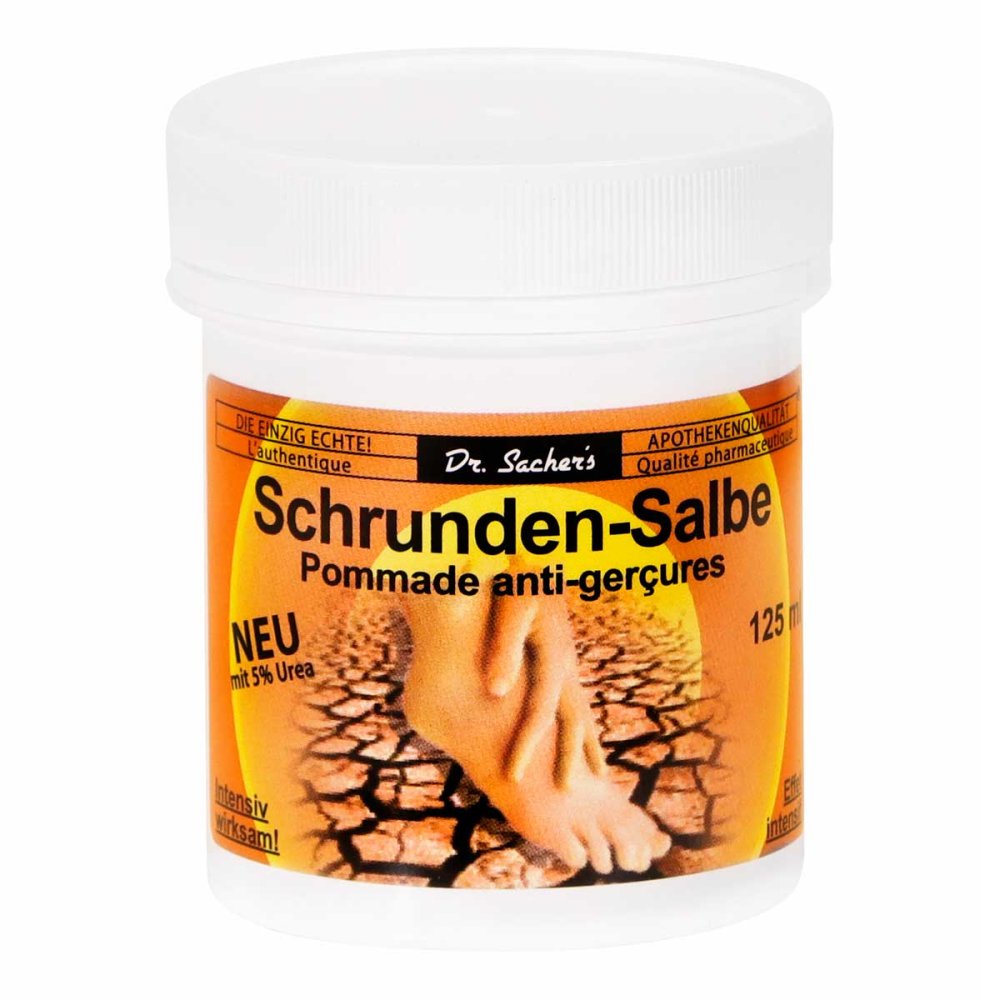
Axisis GmbH Schrundensalbe 09001610Anwendungsgebiet von SchrundensalbeSchrundensalbe zieht schnell in die Haut ein und macht raue, spröde und sogar rissige Haut (z.B. an Füßen, Händen und Ellenbogen) zuverlässig wieder glatt und geschmeidig. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Schrundensalbe : Aqua, Urea, Helianthus Annuus Seed Ol, Glycerin, Butyrospermum Parki Butter, Pentaerythrityl Distearate, Capylic/ Capric Triglyceride, Glyceryl Stearate, carbomer, Ceteareth-20, Ceteareth-12, Cetearyl Alcohol, Cetyl Palmitate, Propylene Glykol, Echinacea Purpurea Root Extrakt, Oryza Sativa Bran Oli, Bisabolol, Sodium Pca, Sodium Lactate, Fructose, Glycine, Niacinamide, Inositol, Magnesium Sulfate, Phenoxyethanol, Benzoic Acid, Dehydroacetic Acid, Sodium Benzoate, Potassium Sorbate, Lactic Acid, Disodium Edta, Sodium Hydroxide, Parfum, Citral, Limonene, Citronellol, Geraniol.GegenanzeigenBei bekannter Überempfindlichkeit gegen einzelne Inhaltsstoffe sollte Schrundensalbe nicht angewendet werden.DosierungAnwendungsempfehlung von Schrundensalbe: Morgens und abends auftragen, bis die Haut wieder glatt und geschmeidig ist. Danach zur Vorbeugung einmal täglich. Schrundensalbe können in Ihrer Versandapotheke apodiscounter erworben werden.6,46 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine GmbH immer zum Vorsteuerabzug berechtigt?
Ist eine GmbH immer zum Vorsteuerabzug berechtigt? Nein, eine GmbH ist nicht automatisch immer zum Vorsteuerabzug berechtigt. Die Voraussetzung für den Vorsteuerabzug ist, dass die GmbH als Unternehmer im Sinne des Umsatzsteuergesetzes handelt und somit steuerpflichtige Umsätze tätigt. Zudem müssen die Eingangsleistungen, für die die Vorsteuer geltend gemacht werden soll, auch tatsächlich für das Unternehmen verwendet werden. Es ist wichtig, dass die GmbH alle gesetzlichen Vorgaben für den Vorsteuerabzug einhält, um keine steuerlichen Probleme zu bekommen. In Zweifelsfällen sollte die GmbH sich an einen Steuerberater oder die zuständige Finanzbehörde wenden, um sicherzustellen, dass der Vorsteuerabzug korrekt erfolgt. **
-
Wozu dienen Auffangbeutel und wie werden sie verwendet?
Auffangbeutel dienen dazu, Flüssigkeiten oder Abfälle aufzufangen und zu entsorgen. Sie werden unterhalb von Ablaufstellen wie Waschbecken oder Toiletten angebracht, um auslaufende Flüssigkeiten aufzufangen. Nach Gebrauch werden die Auffangbeutel entsorgt und durch neue ersetzt. **
-
Wie schnell liefert die DSV Road GmbH?
Die Liefergeschwindigkeit der DSV Road GmbH hängt von verschiedenen Faktoren ab, wie zum Beispiel der Entfernung zwischen Absender und Empfänger, dem gewählten Servicelevel und den aktuellen Transportbedingungen. In der Regel bietet DSV Road jedoch schnelle und zuverlässige Lieferungen an. Es ist am besten, direkt mit DSV Road Kontakt aufzunehmen, um spezifische Informationen zu erhalten. **
-
Wie schnell kann man eine GmbH auflösen?
Die Auflösung einer GmbH kann je nach den Umständen und dem Verfahren unterschiedlich lange dauern. In der Regel kann die Auflösung einer GmbH mehrere Monate bis zu einem Jahr in Anspruch nehmen. Dies hängt von verschiedenen Faktoren ab, wie z.B. der Zustimmung der Gesellschafter, der Abwicklung von Verträgen und Verbindlichkeiten sowie der Eintragung der Auflösung im Handelsregister. Es ist wichtig, dass alle gesetzlichen Vorgaben und Formalitäten eingehalten werden, um eine reibungslose Auflösung der GmbH zu gewährleisten. Es empfiehlt sich daher, sich frühzeitig rechtlichen Rat einzuholen und einen erfahrenen Fachmann hinzuzuziehen, um den Prozess effizient und korrekt abzuwickeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.